

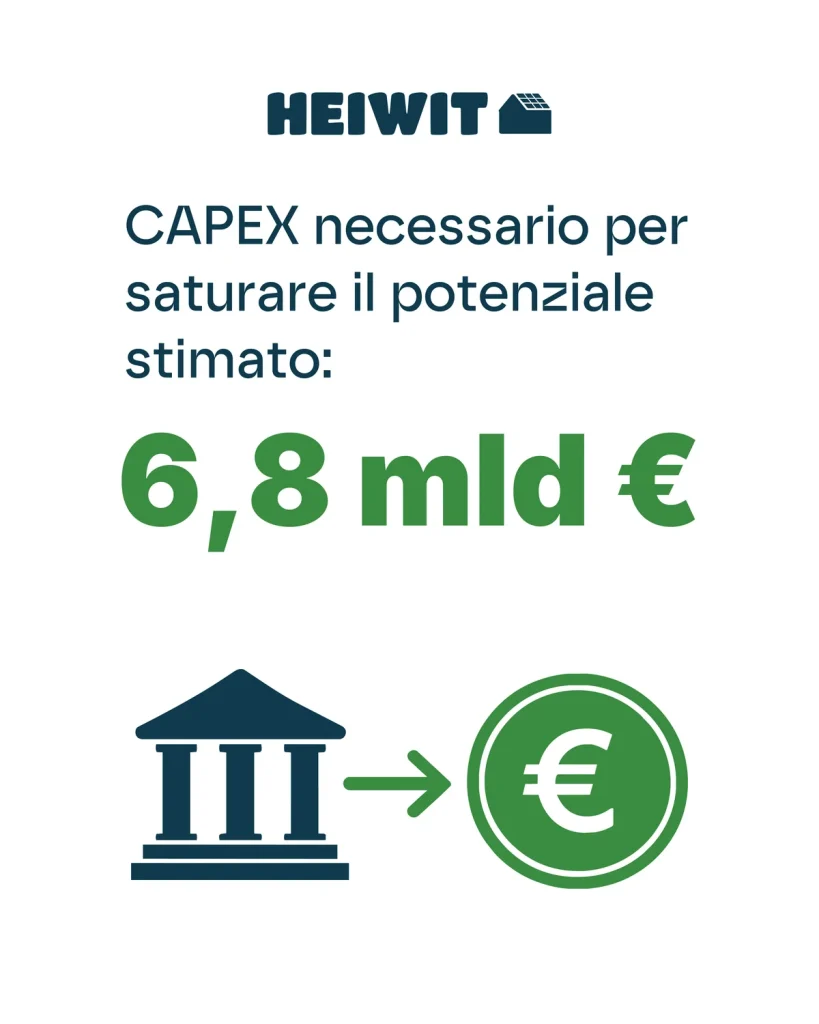
Das vorläufige Wirtschaftsmodell weist Investitionen von rund 6,8 Milliarden Euro aus. Dieser Wert ist interessant, darf jedoch erst dann in ein Renditeversprechen umgewandelt werden, wenn Cashflows, Preisquellen und Sensitivitätsanalysen veröffentlicht sind.
Das Kapitel in 8 Folien
Blättern Sie durch das Original-Karussell, das für dieses Kapitel erstellt wurde. Die Bilder wurden für das Web optimiert und in die WordPress-Mediathek hochgeladen.
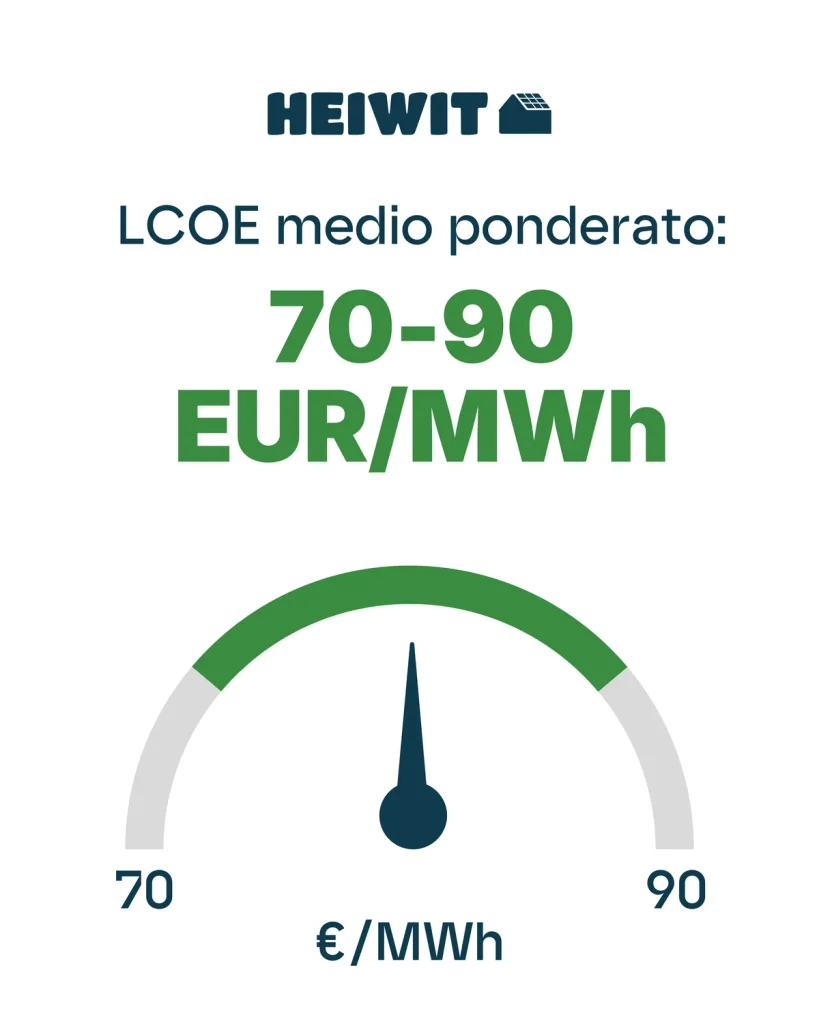
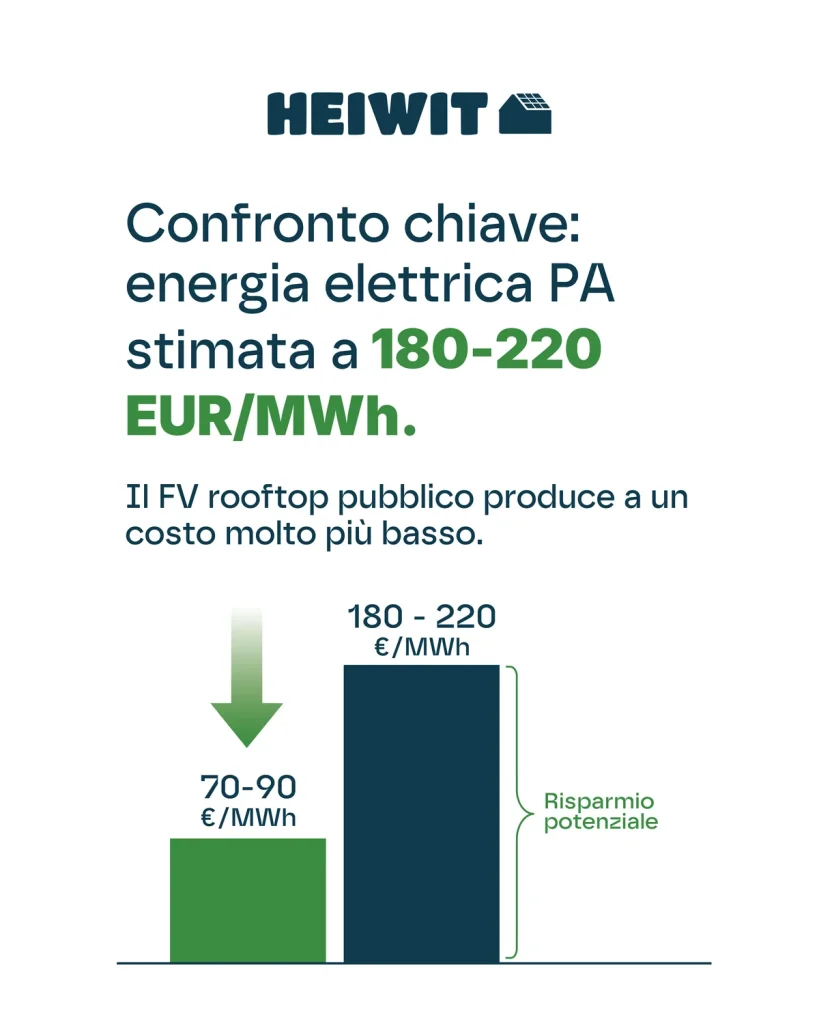
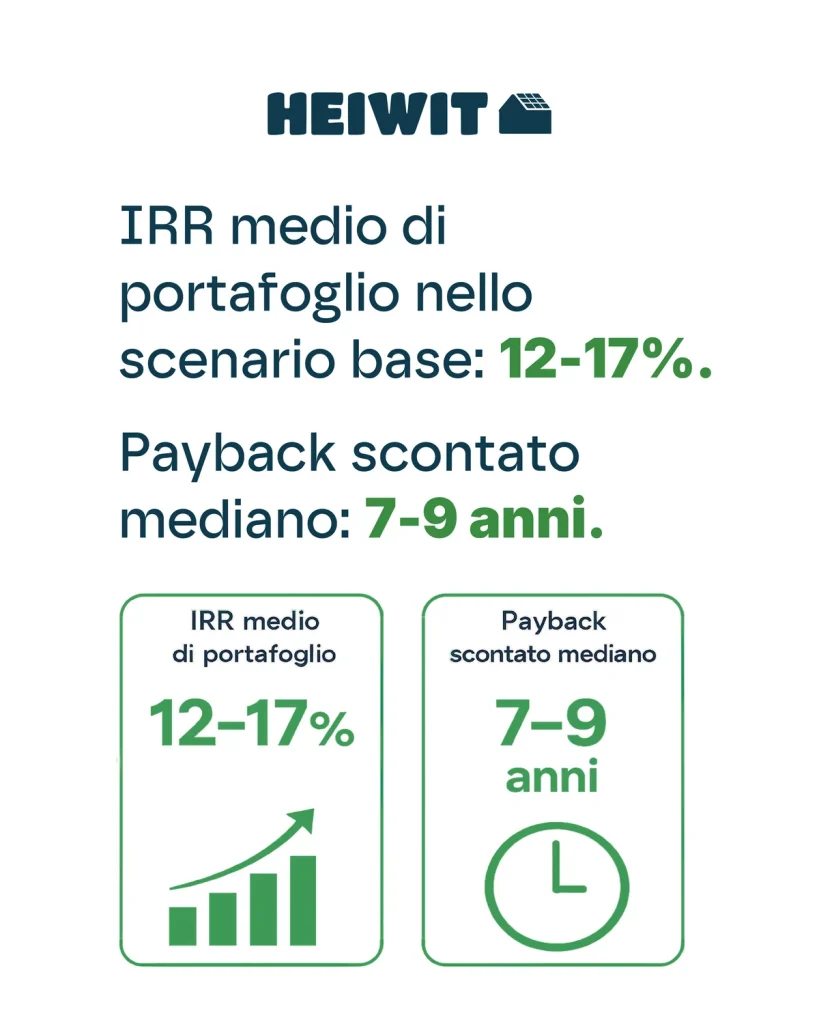
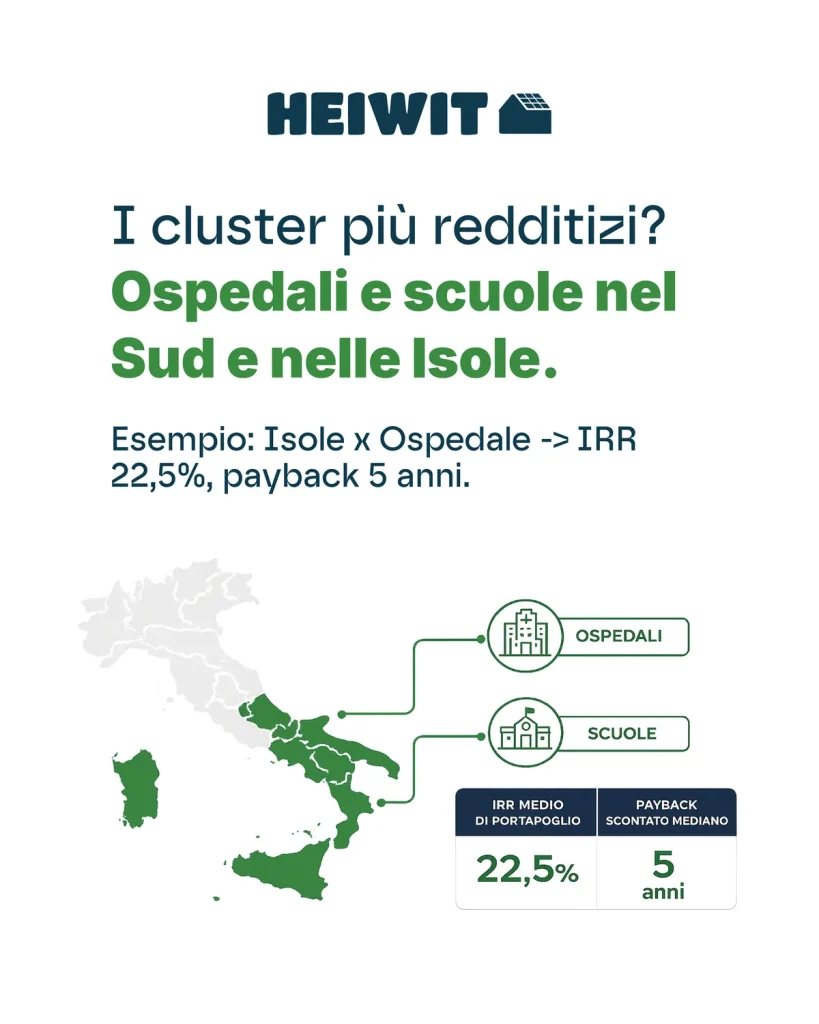
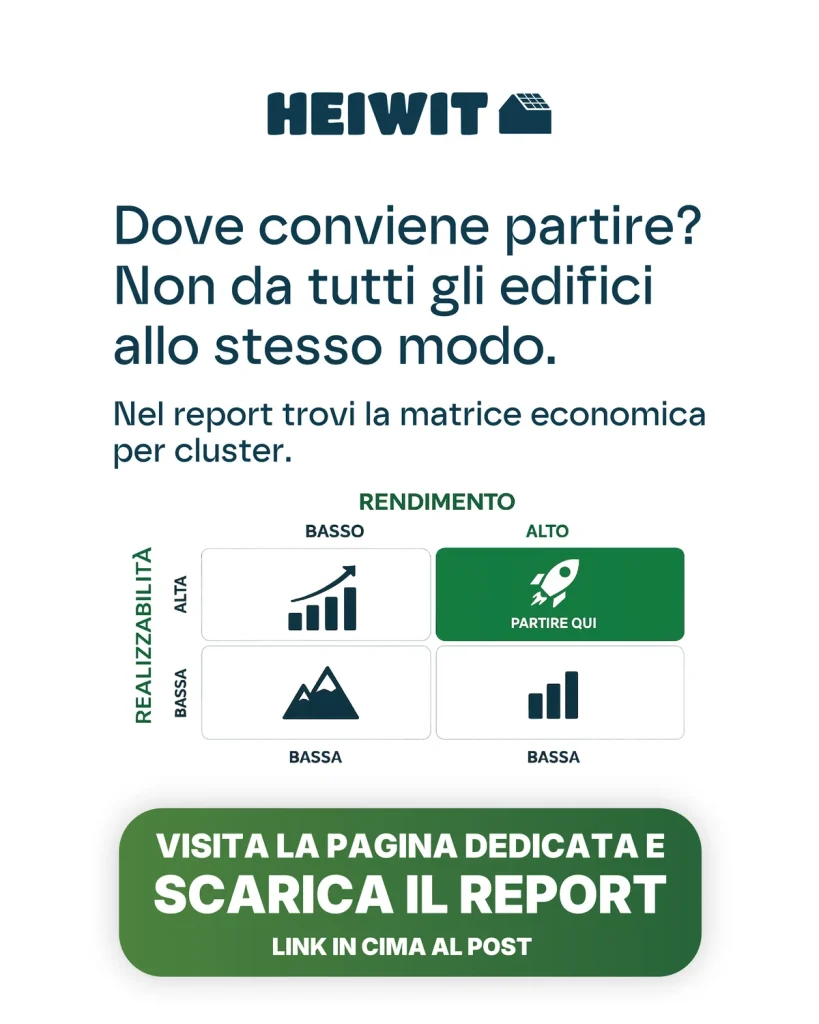
Auf dem Smartphone wischen Sie zur Seite. Nutzen Sie auf der Tastatur die Pfeiltasten nach links und rechts.
Die erklärten Hypothesen
Das vorläufige Modell geht von spezifischen CAPEX-Kosten zwischen 1.600 und 950 €/kWp je nach Anlagengröße aus, jährlichen OPEX-Kosten in Höhe von 1,2% der CAPEX-Kosten, Versicherungskosten von 0,3%, einer jährlichen Leistungsminderung von 0,5%, einem WACC von 4%, einem Eigenverbrauch von 60%, einem Wert der selbstgenutzten Energie von 180 €/MWh und einem Wert der eingespeisten Energie von 120 €/MWh.
Das sind Szenarioannahmen, keine garantierten Preise. Sie müssen datiert und mit Quellen versehen sein. Zudem fehlen in den geprüften Unterlagen die Behandlung von Mehrwertsteuer und Steuern, Anschlusskosten, Planung, Ausschreibungen, Wechselrichtertausch, Ausfallzeiten, Einspeisemanagement (Curtailment) und Restwert.
Warum die Größe die Wirtschaftlichkeit verändert
Ein großes Krankenhaus kann Hunderte von kWp beherbergen und von Skaleneffekten profitieren. Ein Rathaus mit wenigen Dutzend kWp verursacht höhere Stückkosten. Auch die lokale Erzeugbarkeit spielt eine Rolle: Bei gleichem Dach können Mittel- und Süditalien mehr Jahresenergie erzeugen. Die Rentabilität hängt jedoch nicht nur von der Sonneneinstrahlung ab: Das Lastprofil, der vermiedene Preis, die Fähigkeit zur Einspeisung ins Netz und die Betriebskontinuität sind von Bedeutung.
Warum IRR, LCOE und Amortisationszeit ausgesetzt sind
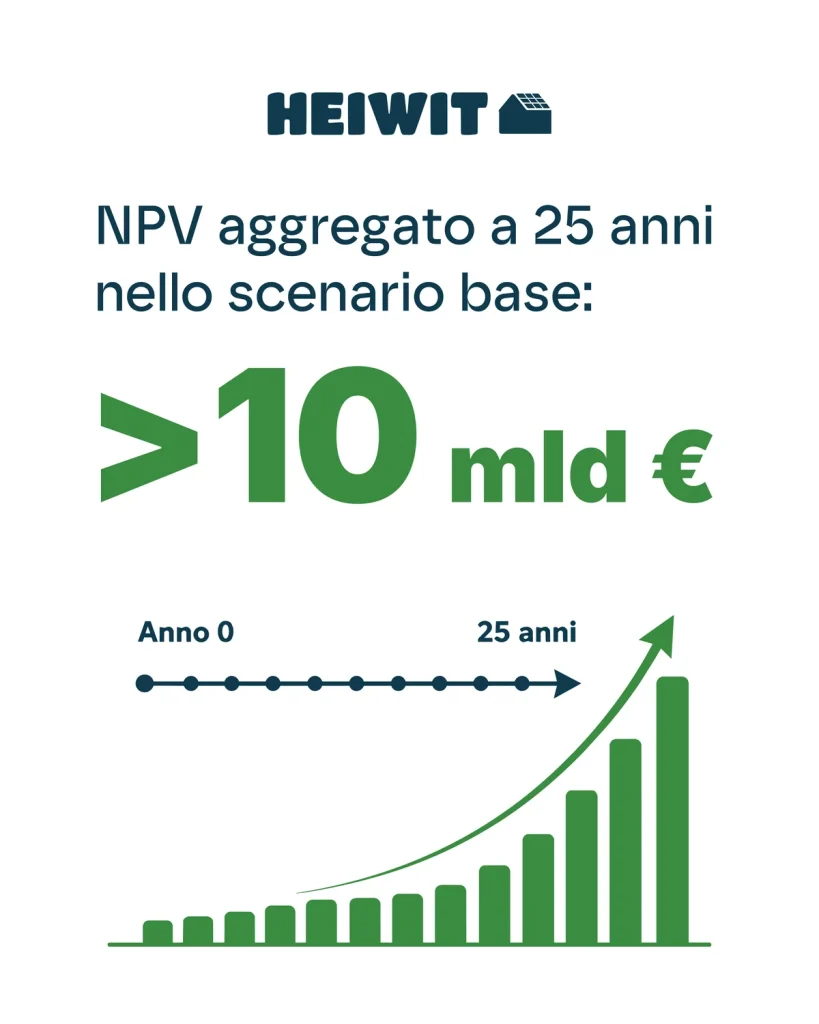
Die Ursprungsversion enthielt LCOE, IRR und Amortisationszeiten nach Clustern. Das Audit konnte diese nicht replizieren, da der Cashflow nicht verfügbar war. Folglich werden diese Werte in den Artikeln nicht als Anlageempfehlung verwendet. Die Behauptung «NPV mehr als doppelt so hoch wie das Kapital» wurde gestrichen: Selbst bei Annahme eines NPV von 10 Milliarden und einem CAPEX von 6,8 Milliarden liegt das Verhältnis bei etwa 1,47 und damit nicht über zwei.
Das Wirtschaftsmodell, das veröffentlicht werden muss
- Quellen und Datum jedes Stückkostenpreises;
- jährlicher Cashflow nach Clustern und aggregiert;
- Eigenverbrauchsanteil auf Basis unterschiedlicher Lastprofile;
- Szenarien zu Energiepreisen und Einspeisevergütung;
- Sensitivität bezüglich CAPEX, WACC, Degradation und Invertertausch;
- Anschlusskosten, Planung, Ausschreibung, Versicherung und Wartung;
- einheitliche Behandlung von Steuern, Mehrwertsteuer, Anreizen und Restwert.
Wie man heute die 6,8 Milliarden liest
Die Zahl ist als die vom Modell erzeugte Größenordnung zu interpretieren. Geteilt durch 5,68 GW entspricht dies etwa durchschnittlich 1.197 €/kWp, ein Wert, der mit einer Kombination aus kleinen und großen Anlagen kompatibel, aber nicht ausreichend ist, um das Budget zu validieren. Die eigentliche Frage ist nicht nur «Was kostet es?», sondern welche Gebäudeportfolios es ermöglichen, die Transaktionskosten zu senken sowie den Eigenverbrauch und die Bankfähigkeit zu erhöhen.
Das industrielle Potenzial
Eine nationale Pipeline könnte nach homogenen Losen strukturiert werden: Krankenhäuser, Großschulen, Verwaltungsgebäude und kleine Gemeinden. Dies würde standardisierte Leistungsverzeichnisse, gebündelte Beschaffungen, Wartungsverträge und Projektfinanzierung ermöglichen. Die endgültige wirtschaftliche Priorität muss jedoch einem replizierbaren Modell folgen.
 Italian
 English
 German
 French
 Spanish
 Polish
 Dutch
 Romanian
 Hungarian
 Czech
 Swedish
 Portuguese
 Greek